Điều 29 của Nghị định 217/2026/NĐ-CP quy định nội dung báo cáo nghiên cứu khả thi. Với dự án đầu tư kinh doanh, điều luật chỉ liệt kê tám nhóm nội dung bắt buộc, và không yêu cầu cụ thể phần phân tích tài chính. Phần đó phụ thuộc vào yêu cầu của người quyết định đầu tư.
Bài viết từ góc nhìn nhà đầu tư và người làm mô hình, không phải tư vấn pháp lý. Điều khoản được dẫn để bạn tra cứu. Với một dự án thật, hãy hỏi luật sư về điểm cụ thể.
- Nghị định 217/2026/NĐ-CP có hiệu lực từ 01/7/2026 và thay Nghị định 175/2024/NĐ-CP.
- Dự án có tổng mức đầu tư không quá 40 tỷ đồng (không tính bồi thường, giải phóng mặt bằng, tiền sử dụng đất) chỉ cần báo cáo kinh tế – kỹ thuật.
- Với dự án kinh doanh, Điều 29 liệt kê 8 nhóm nội dung bắt buộc, không liệt kê chi tiết phân tích tài chính.
Điều này có ý nghĩa thực tế lớn cho người làm mô hình. Tôi giải thích bên dưới, sau khi nói rõ văn bản đang hiệu lực.
Nghị định 217/2026 là gì?
Nghị định số 217/2026/NĐ-CP do Chính phủ ban hành ngày 19/6/2026, quy định chi tiết một số điều của Luật Xây dựng số 135/2025/QH15 (Luật Xây dựng năm 2025) về quản lý hoạt động xây dựng.
Theo Điều 75, nghị định có hiệu lực từ ngày 01/7/2026, và Nghị định 175/2024/NĐ-CP hết hiệu lực kể từ ngày đó. Theo Điều 76, dự án đã được cơ quan chuyên môn về xây dựng thông báo kết quả thẩm định báo cáo nghiên cứu khả thi trước ngày nghị định có hiệu lực thì không phải thẩm định lại. Các giai đoạn còn lại và việc điều chỉnh dự án thực hiện theo nghị định mới. Nghị định 217/2026 sau đó được sửa đổi, bổ sung bởi Nghị định 347/2026/NĐ-CP ngày 08/9/2026. Điều 27 và Điều 29 trong văn bản hợp nhất vẫn giữ đúng nội dung được nêu trong bài.
Dự án nào phải lập báo cáo nghiên cứu khả thi?
Không phải dự án nào cũng cần. Theo Điều 27, dự án quy mô nhỏ hoặc tính chất kỹ thuật đơn giản chỉ cần lập Báo cáo kinh tế – kỹ thuật. Các trường hợp này gồm:
- dự án xây dựng cho mục đích tôn giáo;
- dự án có tổng mức đầu tư không quá 40 tỷ đồng, không bao gồm chi phí bồi thường, giải phóng mặt bằng và tiền sử dụng đất;
- dự án sửa chữa nhằm mục đích bảo trì có quy mô nhóm C;
- dự án nạo vét duy tu luồng hàng hải công cộng và đường thủy nội địa;
- dự án có nội dung chủ yếu là mua sắm hàng hóa, cung cấp dịch vụ, lắp đặt thiết bị, với chi phí xây dựng dưới 10% tổng mức đầu tư và không quá 20 tỷ đồng (trừ một số loại dự án đặc biệt như dự án quan trọng quốc gia, nhóm A và PPP).
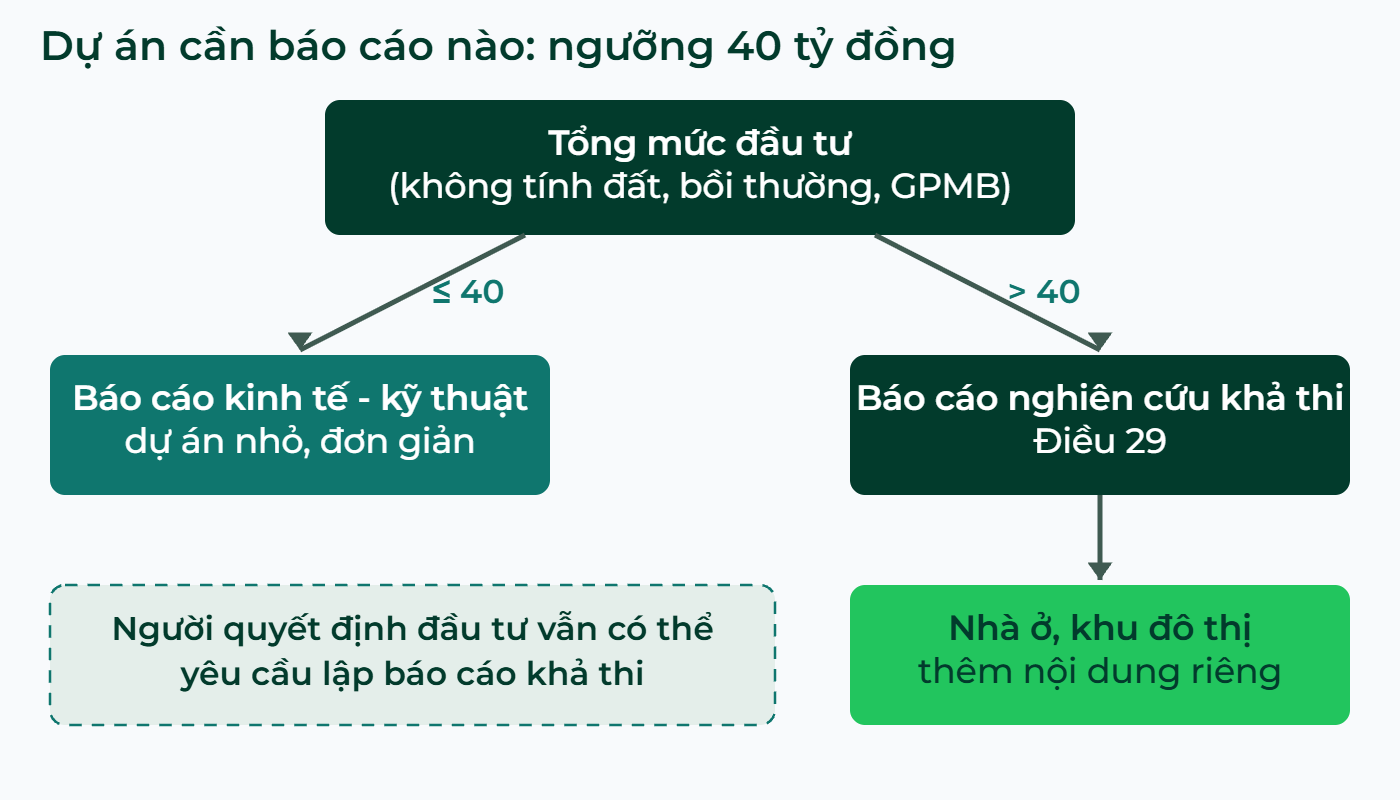
Với những dự án này, người quyết định đầu tư vẫn có thể quyết định lập báo cáo nghiên cứu khả thi nếu yêu cầu quản lý hoặc thiết kế công nghệ cần.
Một chi tiết dễ bỏ qua: ngưỡng 40 tỷ đồng loại trừ tiền sử dụng đất. Một dự án nhỏ nhưng tiền đất lớn vẫn có thể thuộc diện chỉ cần Báo cáo kinh tế – kỹ thuật, nếu phần còn lại không vượt ngưỡng.
Báo cáo nghiên cứu khả thi dự án kinh doanh gồm những gì?
Điều 29 chia theo loại dự án. Khoản 1 liệt kê nội dung thuyết minh cho dự án đầu tư công. Khoản 2 quy định cho dự án đầu tư kinh doanh như sau: thuyết minh phải thể hiện được các nội dung tại các điểm a, b, c, d, đ, e, g và p khoản 1, và các nội dung theo yêu cầu của người quyết định đầu tư.
Ghép lại, tám nhóm nội dung bắt buộc cho dự án kinh doanh là:
| Điểm | Nội dung (tóm lược) |
|---|---|
| a | Sự cần thiết, mục tiêu đầu tư xây dựng, quy mô công suất. Đánh giá sự phù hợp với chủ trương đầu tư hoặc văn bản phê duyệt thông tin dự án (nếu có) |
| b | Địa điểm xây dựng, diện tích và chức năng sử dụng đất. Đánh giá sự phù hợp với quy hoạch làm căn cứ lập dự án và quy hoạch liên quan |
| c | Phân tích các yếu tố bảo đảm thực hiện dự án: điều kiện tự nhiên, kinh tế – kỹ thuật, tài nguyên, lao động, công nghệ, thiết bị, giải pháp tổ chức quản lý thực hiện, khai thác, sử dụng |
| d | Phương án phân chia dự án thành phần, dự án thành phần độc lập, phân kỳ đầu tư (nếu có) |
| đ | Đánh giá tác động môi trường và bảo vệ môi trường (nếu có báo cáo riêng theo pháp luật bảo vệ môi trường, thuyết minh chỉ nêu kết quả thực hiện) |
| e | Phương án tổng thể bồi thường, hỗ trợ và tái định cư (nếu có) |
| g | Dự kiến thời gian thực hiện dự án, các mốc thời gian chính theo yêu cầu tại chủ trương đầu tư (nếu có) |
| p | Dự án tại đô thị phải có nội dung về phát triển đô thị tăng trưởng xanh. Dự án hạ tầng đô thị, khu đô thị và nhà ở tại đô thị còn phải có nội dung về thích ứng biến đổi khí hậu theo pháp luật về quản lý, phát triển đô thị |
Nếu dự án là nhà ở hoặc khu đô thị, khoản 3 bổ sung các nội dung phải thuyết minh rõ, gồm: sự phù hợp về số lượng, diện tích các loại nhà ở với chương trình, kế hoạch phát triển nhà ở và quy hoạch sử dụng đất; kế hoạch xây dựng, hoàn thành hạ tầng kỹ thuật trước khi khai thác nhà ở, hạ tầng xã hội và các công trình khác; kế hoạch và danh mục các khu vực hoặc công trình dịch vụ công ích phải bàn giao cho Nhà nước quản lý, khai thác, sử dụng (hoặc do chủ đầu tư quản lý, khai thác sau khi hoàn thành đầu tư xây dựng), cùng trách nhiệm của chủ đầu tư và các bên liên quan. Tiến độ xây dựng và bàn giao phải phù hợp với chủ trương đầu tư (nếu có).
Các khoản 4 đến 8 xử lý các trường hợp riêng: lập theo dự án thành phần hoặc giai đoạn thực hiện, dự án hạ tầng kỹ thuật, dự án dùng công nghệ hạn chế chuyển giao hoặc có nguy cơ tác động xấu đến môi trường (phải có giải trình công nghệ), dự án PPP (theo pháp luật về đầu tư theo phương thức đối tác công tư), và nội dung thiết kế xây dựng (theo Điều 20, 21 hoặc 22 tùy bước thiết kế được chọn).
Phần tài chính nằm ở đâu?
Đây là điểm quan trọng nhất của bài, và dễ bị bỏ qua.
Khoản 1 Điều 29 có các điểm về tổng mức đầu tư (điểm h), nguồn vốn, khả năng thu hồi vốn, phân tích tài chính và rủi ro (điểm i), và đánh giá hiệu quả kinh tế – xã hội (điểm k). Nhưng khoản 2 dành cho dự án kinh doanh không dẫn tới ba điểm này. Nó chỉ dẫn tới a, b, c, d, đ, e, g và p.
Nói cách khác, theo câu chữ của Điều 29, phân tích tài chính chi tiết không nằm trong danh sách bắt buộc của dự án kinh doanh. Nó nằm trong phần “các nội dung theo yêu cầu của người quyết định đầu tư”.
Điều này không có nghĩa phần tài chính là tùy chọn. Người quyết định đầu tư, ngân hàng và đối tác đầu tư gần như chắc chắn sẽ đòi nó, đúng vào chỗ mà luật chừa lại cho họ. Điều đó cũng có nghĩa mức độ chi tiết của mô hình phụ thuộc vào người đọc, không vào một biểu mẫu cố định. Tôi đã viết về điều này ở bài nghiên cứu khả thi là gì: hình thức mô hình khác nhau là bình thường, quan trọng là hiểu từng hạng mục và hiểu người ra quyết định cần thấy gì.
Phần tài chính nên làm thế nào?
Dù luật không liệt kê chi tiết, một phần tài chính chịu được người đọc khó tính cần bốn thứ.
Giả định có cơ sở. Giá bán, tốc độ bán, chi phí xây dựng và chi phí vốn đều phải trả lời được câu “số này từ đâu ra”. Điểm g của Điều 29 buộc báo cáo có thời gian thực hiện và các mốc chính, nên tiến độ trong mô hình phải khớp với nó.
Kịch bản xấu thật. Bán chậm, trễ tiến độ và chi phí tăng cùng lúc, không chỉ giảm giá một chút.
Rủi ro lớn nhất được gọi tên thành một dòng cụ thể trong phân tích.
Mô hình lần theo được. Giả định ở một chỗ, dòng tiền tách bạch, kết quả liên kết với nguồn. Xem bài về cấu trúc các tab.
Báo cáo nghiên cứu khả thi mẫu: dùng thế nào?
Một mẫu giúp bạn biết báo cáo thường có những phần nào. Nhưng bạn không nên sao chép một mẫu. Điều 29 cho thấy nội dung bắt buộc phụ thuộc loại dự án (đầu tư công, kinh doanh, nhà ở, khu đô thị), và phần tài chính phụ thuộc người đọc. Mẫu của dự án khác có thể thừa hoặc thiếu so với yêu cầu của bạn.
Ví dụ: dự án của bạn cần báo cáo nào?
Ba dự án giả định, đơn vị tỷ đồng.
| Dự án | Tổng mức đầu tư (không tính bồi thường, giải phóng mặt bằng, tiền sử dụng đất) | Tiền sử dụng đất | Báo cáo cần lập |
|---|---|---|---|
| A | 35 | 60 | Báo cáo kinh tế – kỹ thuật, vì không quá 40 |
| B | 45 | 20 | Báo cáo nghiên cứu khả thi, vì vượt 40 |
| C (nhà ở) | 200 | 150 | Báo cáo nghiên cứu khả thi, kèm các nội dung riêng cho nhà ở tại khoản 3 Điều 29 |
Dự án A cho thấy chi tiết dễ bỏ qua: tiền đất lớn không đẩy dự án qua ngưỡng. Với dự án A, người quyết định đầu tư vẫn có thể quyết định lập báo cáo nghiên cứu khả thi nếu yêu cầu quản lý hoặc thiết kế công nghệ cần.
Báo cáo đủ mục nhưng vẫn kém ở đâu?
Đủ mục không có nghĩa trả lời được câu hỏi. Một báo cáo có đủ tám nhóm nội dung vẫn có thể không cho người ta biết dự án có nên làm không.
Phần tài chính bị coi là phần phụ. Vì Điều 29 không liệt kê chi tiết phần tài chính cho dự án kinh doanh, nhiều báo cáo làm nó sơ sài. Người đọc khó tính, từ ngân hàng đến nhà đầu tư, thì lại hỏi đúng phần đó.
Sao chép mẫu. Mẫu của dự án khác có thể thừa hoặc thiếu so với yêu cầu của bạn.
Kiểm tra nhanh
- Dự án của bạn thuộc nhóm nào: đầu tư công, đầu tư kinh doanh, nhà ở hay khu đô thị?
- Báo cáo đã có đủ tám nhóm nội dung của dự án kinh doanh chưa?
- Dự án có vượt ngưỡng 40 tỷ đồng (không tính bồi thường, giải phóng mặt bằng, tiền sử dụng đất) để phải lập báo cáo nghiên cứu khả thi không?
- Người quyết định đầu tư của bạn yêu cầu phần tài chính ở mức chi tiết nào?
- Tiến độ trong mô hình có khớp với các mốc thời gian trong báo cáo không?
Muốn biết báo cáo nghiên cứu khả thi nằm ở bước nào của chuỗi thủ tục dự án, đọc bài về quy trình pháp lý.
Câu hỏi thường gặp
Nghị định 217/2026/NĐ-CP có hiệu lực từ khi nào?
Từ ngày 01/7/2026 (Điều 75). Nghị định 175/2024/NĐ-CP hết hiệu lực từ ngày đó.
Dự án đã được thẩm định trước 01/7/2026 có phải làm lại không?
Theo Điều 76, dự án đã được cơ quan chuyên môn về xây dựng thông báo kết quả thẩm định báo cáo nghiên cứu khả thi trước ngày nghị định có hiệu lực thì không phải thẩm định lại. Các giai đoạn còn lại và việc điều chỉnh thực hiện theo nghị định mới.
Dự án kinh doanh có bắt buộc phân tích tài chính theo Điều 29 không?
Theo câu chữ khoản 2 Điều 29, danh sách bắt buộc không dẫn tới các điểm về phân tích tài chính. Phần đó nằm trong nội dung theo yêu cầu của người quyết định đầu tư. Thực tế người đọc báo cáo gần như chắc chắn sẽ đòi nó.
Báo cáo nghiên cứu khả thi mẫu có dùng được không?
Dùng để biết báo cáo thường có những phần nào, không để sao chép. Nội dung bắt buộc phụ thuộc loại dự án, và phần tài chính phụ thuộc người đọc.
Bài này có phải tư vấn pháp lý không?
Không. Bài viết từ góc nhìn nhà đầu tư và người làm mô hình. Điều khoản được dẫn để bạn tra cứu.
Nguồn tham khảo
- Nghị định 217/2026/NĐ-CP trên Cổng thông tin Chính phủ
- Văn bản hợp nhất Nghị định 217/2026/NĐ-CP (sau khi sửa bởi Nghị định 347/2026/NĐ-CP)
Bước tiếp theo
Nếu bạn đang tự dựng báo cáo hoặc mô hình tài chính cho dự án và muốn kiểm tra logic bên trong, CREFIC Academy đang mở danh sách chờ.
Với dự án gần nhất của bạn, ai là người quyết định đầu tư, và họ đòi phần tài chính chi tiết đến đâu?
Muốn học cách làm này trên deal thật?
CREFIC Academy là khóa học tiếng Việt về phân tích đầu tư bất động sản thương mại. Để lại email, chúng tôi sẽ báo bạn khi mở đăng ký.
Vào danh sách chờ Academy