Phương pháp thặng dư trong định giá bất động sản tính giá trị đất là phần còn lại của doanh thu phát triển, sau khi trừ mọi chi phí phát triển, trong đó đã có lợi nhuận của nhà đầu tư. Mọi khoản thu chi theo từng năm đều được quy về hiện giá.
Bài viết từ góc nhìn nhà đầu tư và người làm mô hình, không phải tư vấn pháp lý. Điều khoản được dẫn để bạn tra cứu. Với một dự án thật, hãy hỏi luật sư về điểm cụ thể.
- Giá trị đất theo phương pháp thặng dư là doanh thu phát triển trừ chi phí phát triển (đã gồm lợi nhuận), quy về hiện giá.
- Có thể giải sẵn: V = DT / (1 + p) − CP, không cần vòng lặp trong Excel.
- Là phần còn lại nên khuếch đại sai số: trong ví dụ giả định, doanh thu thấp 10% làm giá trị đất giảm 32,3%.
Với một dự án lớn không có đủ giao dịch so sánh, đây thường là cách còn lại để ra giá đất cụ thể. Người làm mô hình nên hiểu nó thật sâu, vì nó chính là một mô hình tài chính thu nhỏ.
Bài này nói về nguyên lý và cách tính. Căn cứ pháp lý được dẫn kèm điều khoản để bạn tra cứu. Nội dung dưới đây theo văn bản hợp nhất Nghị định 71/2024/NĐ-CP, đã gộp các sửa đổi của Nghị định 151/2025/NĐ-CP và Nghị định 226/2025/NĐ-CP (có hiệu lực từ 15/8/2025). Trước khi áp dụng cho dự án thật, hãy kiểm tra xem có văn bản nào sửa tiếp không.
Công thức phương pháp thặng dư trong định giá bất động sản theo Nghị định 71/2024
Nghị định 71/2024/NĐ-CP, Điều 6, xác định giá trị quyền sử dụng đất của thửa đất cần định giá như sau:
Giá đất = Giá trị quyền sử dụng đất / Diện tích thửa đất
Tổng doanh thu phát triển và tổng chi phí phát triển đều là tổng hiện giá theo từng năm. Doanh thu năm thứ i là TR(i), chi phí năm thứ i là C(i), và mỗi khoản được chia cho (1 + r) mũ i. Trong đó r là tỷ lệ chiết khấu tính theo lãi suất cho vay trung hạn (từ 1 đến 3 năm) bình quân bằng tiền Việt Nam đối với dự án đầu tư kinh doanh bất động sản của các ngân hàng thương mại nhà nước, trong năm liền kề tính đến hết quý gần nhất có số liệu trước thời điểm định giá.
Chỗ dễ hiểu sai: lợi nhuận nằm trong chi phí
Trong tổng chi phí phát triển có cả lãi vay và lợi nhuận của nhà đầu tư. Nghị định tính khoản này bằng một tỷ lệ phần trăm nhân với tổng của ba thứ: chi phí đầu tư xây dựng, chi phí kinh doanh, và giá trị quyền sử dụng đất của chính thửa đất cần định giá.
Giá trị đất xuất hiện ở cả hai vế, nên nhìn qua công thức giống một vòng lặp. Thực tế bạn không cần tham chiếu vòng trong Excel. Gọi V là giá trị quyền sử dụng đất, DT là hiện giá doanh thu, CP là hiện giá chi phí xây dựng và chi phí kinh doanh (chưa gồm lợi nhuận), p là tỷ lệ lợi nhuận. Theo công thức trên:
V = DT − CP − p × (CP + V)
Giải ra:
Đây là phép biến đổi đại số của tôi từ công thức trong nghị định, không phải một công thức được ghi nguyên văn. Cách hiểu: nhà đầu tư cần doanh thu bằng (1 + p) lần vốn bỏ ra, gồm chi phí và tiền đất. Bạn chia doanh thu cho (1 + p) để tách lợi nhuận ra trước, rồi trừ chi phí. Phần còn lại là giá trị đất.
Các bước tính
Các bước dưới đây theo trình tự Điều 6 đưa ra:
- Khảo sát, thu thập thông tin. Thông tin về thửa đất, quy hoạch sử dụng đất, quy hoạch chi tiết xây dựng hoặc quy hoạch tổng mặt bằng đã được cơ quan có thẩm quyền thẩm định, phê duyệt, để xác định hiệu quả sử dụng đất cao nhất.
- Ước tính doanh thu. Giá chuyển nhượng, giá thuê, mức biến động giá, thời gian và thời điểm bắt đầu bán, tỷ lệ bán hàng, tỷ lệ lấp đầy. Giá được ước tính bằng phương pháp so sánh, như với thửa đất đã đầu tư xây dựng theo quy hoạch được duyệt. Mức biến động giá lấy theo số liệu của cơ quan thống kê hoặc cơ quan quản lý thị trường bất động sản. Nếu không có, giá chuyển nhượng dùng chỉ số giá tiêu dùng nhóm nhà ở, điện, nước và vật liệu xây dựng bình quân ba năm liền kề. Với giá thuê, có thể dùng mức biến động thể hiện trong các hợp đồng thuê hoặc chỉ số giá tiêu dùng nhóm trên. Việc chọn mức biến động do tổ chức định giá đề xuất để Hội đồng thẩm định giá đất xem xét, quyết định.
- Ước tính chi phí phát triển. Chi phí đầu tư xây dựng gồm xây dựng các công trình (có dự phòng trượt giá), công trình tạm và phụ trợ, thiết bị, quản lý dự án, tư vấn, san lấp mặt bằng, rà phá bom mìn, khảo sát địa chất, bảo hiểm công trình trong thời gian xây dựng và các chi phí hợp lý, hợp lệ khác. Chi phí kinh doanh gồm tiếp thị, quảng cáo, phát triển thương hiệu, bán hàng, hỗ trợ chiết khấu bán hàng và quản lý vận hành, tính theo tỷ lệ phần trăm trên doanh thu. Nếu khi ước tính doanh thu đã loại các chi phí này (do chọn thửa so sánh như vậy) thì không tính lại, để tránh tính hai lần. Thêm vào là lãi vay và lợi nhuận. Chi phí bồi thường, hỗ trợ, tái định cư theo phương án đã được duyệt không nằm trong tổng chi phí phát triển. Với dự án phân lô, bán nền thì không tính chi phí xây dựng nhà ở.
- Ước tính tổng chi phí đầu tư xây dựng theo thứ tự ưu tiên. Một là dự toán xây dựng đã được cơ quan chuyên môn về xây dựng thẩm định và chủ đầu tư phê duyệt. Hai là dự toán dựa trên định mức, đơn giá do cơ quan nhà nước ban hành và đã được tư vấn thẩm định hoặc thẩm tra độc lập. Ba là suất vốn đầu tư xây dựng do Bộ Xây dựng công bố. Dự toán được phép xác định chậm nhất đến phiên họp đầu tiên của Hội đồng thẩm định giá đất cụ thể. Nếu chưa có các căn cứ này thì thu thập chi phí thực tế phổ biến của ba dự án gần nhất cùng mục đích sử dụng đất chính.
- Quy về hiện giá bằng tỷ lệ chiết khấu r. Doanh thu tính qua n năm bán hàng, chi phí tính qua m năm xây dựng và phát sinh chi phí.
- Tính giá trị đất và giá đất theo hai công thức ở trên.
- Trường hợp một quyết định giao đất, cho thuê đất có nhiều loại diện tích. Nếu quyết định có cả diện tích giao đất có thu tiền sử dụng đất, thuê đất trả tiền một lần, thuê đất trả tiền hằng năm hoặc giao đất không thu tiền, thì giá đất được xác định riêng cho phần giao đất có thu tiền và phần thuê trả tiền một lần, và chi phí hạ tầng kỹ thuật được phân bổ theo diện tích hai phần đó.
- Trường hợp giao đất theo nhiều quyết định. Nếu mỗi quyết định đủ điều kiện để tính doanh thu và chi phí thì tính theo từng quyết định. Nếu không tính được doanh thu, hoặc chi phí ước tính lớn hơn doanh thu của phần diện tích đó, thì tính cho toàn bộ dự án theo quy hoạch chi tiết hoặc tổng mặt bằng đã được phê duyệt.
Ai quyết định con số nào?
Đây là điểm khác biệt lớn so với một mô hình đầu tư thông thường. Nhiều đầu vào không do chủ đầu tư tự chọn.
Tỷ lệ bán hàng, tỷ lệ lấp đầy, chi phí kinh doanh, lãi vay và lợi nhuận do Ủy ban nhân dân cấp tỉnh quy định cụ thể theo nhóm dự án, áp dụng chậm nhất từ ngày 01/01/2025, và tỉnh có thể điều chỉnh cho phù hợp thực tế. Khi tỉnh chưa quy định, nghị định cho phép lấy số liệu thực tế của ba dự án cùng mục đích sử dụng đất chính có khoảng cách gần nhất, hoặc để tổ chức định giá đề xuất trong báo cáo thuyết minh phương án giá đất để Hội đồng thẩm định giá đất xem xét, quyết định. Tiến độ bán hàng và xây dựng trước hết căn cứ vào chủ trương đầu tư hoặc hồ sơ mời thầu.
Vì mỗi tỉnh có quy định riêng và thay đổi theo từng văn bản, bài này không nêu tỷ lệ cụ thể của tỉnh nào. Điều chủ đầu tư thực sự có chỗ chuẩn bị là dữ liệu so sánh về giá bán và giá thuê.
Thặng dư hay hệ số K?
Có hai đường chính để ra giá đất tính tiền sử dụng đất.
Bảng giá đất nhân hệ số điều chỉnh giá đất (hệ số K). Theo Nghị quyết 254/2025/QH15, Điều 8, Ủy ban nhân dân cấp tỉnh quyết định ban hành hệ số điều chỉnh giá đất áp dụng từ ngày 01/01 hằng năm, và có thể sửa đổi, bổ sung trong năm hoặc cho từng khu vực, vị trí. Nghị quyết có hiệu lực từ ngày 01/01/2026 (Điều 13). Chính phủ quy định chi tiết, trong đó Nghị định 49/2026 hướng dẫn cách xây dựng K.
Định giá đất cụ thể. Trong đó dự án phát triển thường dùng phương pháp thặng dư.
Hai đường này không tách rời hoàn toàn. Theo Nghị định 49/2026, khi xác định hệ số điều chỉnh theo biến động thị trường, giá đất thị trường được tính từ các thửa đất mẫu đã chuyển nhượng, đã trúng đấu giá hoặc do cấp có thẩm quyền quyết định, cộng với giá đất tính theo phương pháp thu nhập hoặc thặng dư trong trường hợp không đủ điều kiện so sánh. Nói cách khác, K có một phần xuất phát từ các kết quả định giá, trong đó có thặng dư.
Có hai trường hợp nghị định nêu rõ là không áp dụng bảng giá đất (Nghị định 49/2026, Điều 5). Một là giao đất, cho thuê đất để thực hiện dự án lấn biển hoặc dự án có hạng mục lấn biển. Hai là dự án có mục đích hỗn hợp theo quy hoạch xây dựng, trong đó Ủy ban nhân dân cấp tỉnh xem xét, quyết định việc xác định giá đất cụ thể. Nghị định không định nghĩa thế nào là mục đích hỗn hợp, nên một dự án căn hộ có tầng thương mại có thuộc nhóm này hay không cần hỏi cơ quan có thẩm quyền ở địa phương.
Điều 158 Luật Đất đai 2024 quy định điều kiện áp dụng từng phương pháp. Phương pháp so sánh cần tối thiểu ba thửa đất cùng mục đích sử dụng, tương đồng về các yếu tố ảnh hưởng đến giá. Phương pháp thu nhập dùng cho đất nông nghiệp hoặc đất phi nông nghiệp không phải đất ở, khi không đủ điều kiện so sánh nhưng xác định được thu nhập và chi phí từ việc sử dụng đất. Phương pháp thặng dư dùng cho thửa đất, khu đất thực hiện dự án đầu tư, khi không đủ điều kiện áp dụng hai phương pháp trên nhưng ước tính được tổng doanh thu và tổng chi phí phát triển. Nói cách khác, thặng dư đứng cuối một chuỗi loại trừ, và đất của dự án lớn thường chỉ còn lối này vì không có ba thửa so sánh và chưa có thu nhập để tính.
Chủ đầu tư không tự chọn phương pháp. Theo khoản 9 Điều 158, tổ chức thực hiện định giá đất đề xuất phương pháp, còn Hội đồng thẩm định giá đất cụ thể quyết định việc lựa chọn. Chủ đầu tư đề xuất và lập luận.
Vì sao người làm mô hình cần hiểu thặng dư?
Giá thặng dư nhạy với giá bán, chi phí xây dựng và tỷ lệ chiết khấu. Chỉ cần đổi giá bán dự kiến, giá trị đất đổi theo. Bài học này giống với exit cap trong bài về exit cap rate.
Nó cho bạn biết mức giá tối đa nên trả. Khi mua đất qua đấu giá, số tiền phải nộp là giá trúng đấu giá. Phép tính quan trọng nhất lúc đó là dùng thặng dư của chính bạn để tìm mức giá cao nhất bạn nên trả, rồi so với giá khởi điểm để biết dư địa.
Bồi thường ứng trước. Nghị định 71 loại chi phí bồi thường, hỗ trợ, tái định cư ra khỏi chi phí phát triển, và dẫn khoản 2 Điều 94 Luật Đất đai về việc hoàn trả khoản chủ đầu tư tự nguyện ứng trước. Theo điều luật này, khi Nhà nước giao đất có thu tiền sử dụng đất hoặc cho thuê đất, khoản ứng trước theo phương án đã được phê duyệt được hoàn trả bằng cách trừ vào tiền sử dụng đất hoặc tiền thuê đất phải nộp, và số trừ không vượt quá số phải nộp. Phần còn lại, nếu có, được tính vào chi phí đầu tư của dự án. Với dự án được giao đất không thu tiền hoặc được miễn toàn bộ, khoản ứng trước được tính vào chi phí đầu tư. Hệ quả cho mô hình: khoản này làm đổi dòng tiền thực nộp chứ không đổi tổng chi phí đất.
Ví dụ: một dự án giả định
Giả sử hiện giá doanh thu phát triển là 1.000 tỷ đồng, hiện giá chi phí xây dựng và chi phí kinh doanh là 600 tỷ, và tỷ lệ lợi nhuận là 15%. (Ví dụ minh họa. Tỷ lệ lợi nhuận thật do tỉnh quy định hoặc do Hội đồng quyết, 15% ở đây chỉ để minh họa phép tính.)
Giá trị đất theo công thức V = DT / (1 + p) − CP là 1.000 / 1,15 − 600 = 269,6 tỷ đồng. Kiểm tra: lợi nhuận bằng 15% nhân với (600 + 269,6) = 130,4 tỷ, và 1.000 − 600 − 269,6 cũng bằng 130,4. Hai vế khớp nhau.
Giờ thử đổi từng giả định:
| Kịch bản | DT | CP | p | Giá trị đất (tỷ) | So với ban đầu |
|---|---|---|---|---|---|
| Ban đầu | 1.000 | 600 | 15% | 269,6 | 0% |
| Doanh thu thấp hơn 10% | 900 | 600 | 15% | 182,6 | −32,3% |
| Chi phí cao hơn 10% | 1.000 | 660 | 15% | 209,6 | −22,3% |
| Tỷ lệ lợi nhuận 20% | 1.000 | 600 | 20% | 233,3 | −13,4% |
| Doanh thu thấp 10% và chi phí cao 10% | 900 | 660 | 15% | 122,6 | −54,5% |
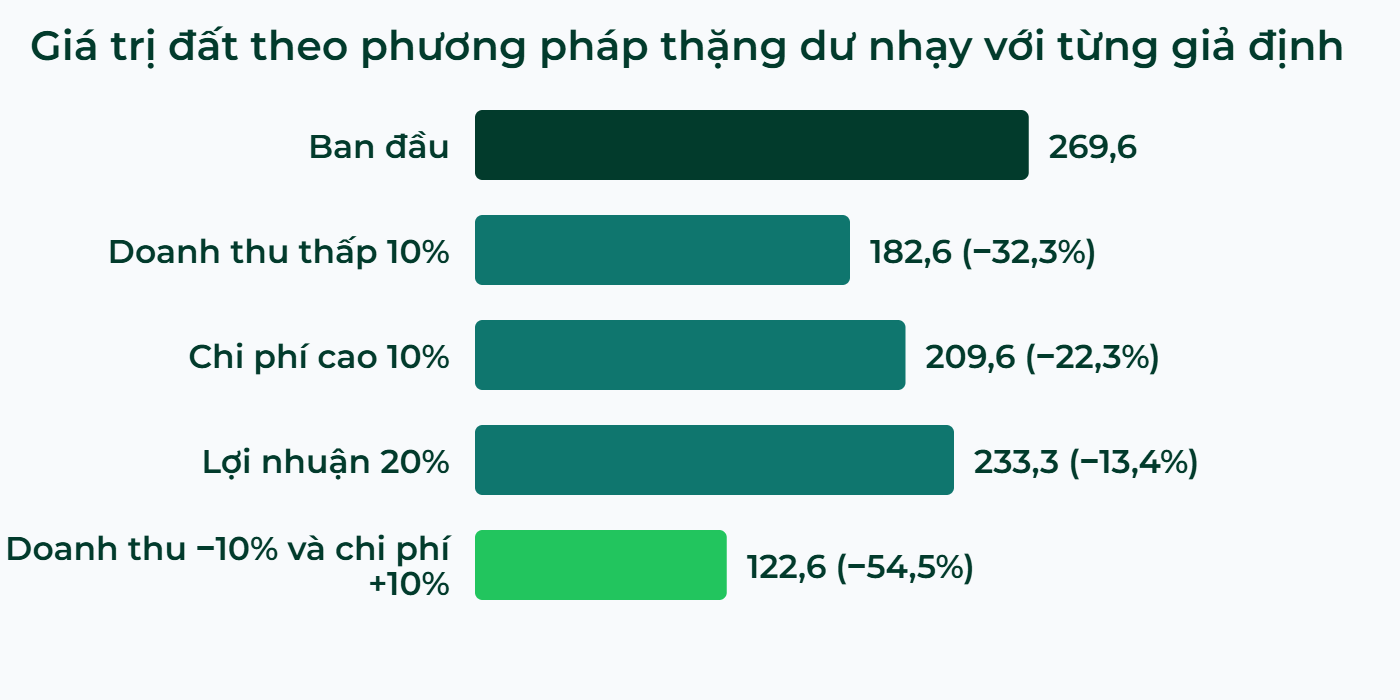
Doanh thu thấp hơn 10% làm giá trị đất giảm hơn 32%. Doanh thu và chi phí cùng lệch 10% theo hướng xấu làm giá trị đất giảm hơn một nửa. Đó là bản chất của phương pháp thặng dư: giá trị đất là phần còn lại, nên mọi sai số của doanh thu và chi phí đều dồn vào nó.
Thặng dư đánh lừa bạn ở đâu?
Phần còn lại khuếch đại sai số. Sai 10% ở doanh thu thành sai hơn 30% ở giá trị đất.
Nhiều đầu vào không do bạn chọn. Tỷ lệ bán hàng, chi phí kinh doanh, lợi nhuận do tỉnh quy định hoặc lấy từ dự án gần nhất. Mô hình đẹp đến đâu cũng phải theo các tỷ lệ đó khi tính tiền sử dụng đất.
Dùng thặng dư của tỉnh cho dự án ở tỉnh khác. Mỗi tỉnh có quy định riêng và thay đổi theo văn bản.
Kiểm tra nhanh
- Mô hình của bạn lấy giá bán dự kiến từ dự án so sánh nào?
- Bạn có chạy kịch bản bán chậm và xây trễ để xem giá trị đất thay đổi bao nhiêu không?
- Dự án của bạn đi theo bảng giá nhân K, hay định giá đất cụ thể?
- Chi phí bồi thường, hỗ trợ, tái định cư đã được loại khỏi chi phí phát triển chưa?
- Tỷ lệ bán hàng, chi phí kinh doanh và lợi nhuận trong mô hình lấy theo quy định của tỉnh nơi có đất chưa?
Muốn xem quy trình pháp lý mà bước định giá đất nằm trong đó, đọc bài về quy trình pháp lý dự án. Muốn hiểu vì sao tiến độ ảnh hưởng đến lợi nhuận, đọc bài về IRR ảo.
Câu hỏi thường gặp
Phương pháp thặng dư trong định giá bất động sản là gì?
Là cách tính giá trị đất bằng tổng doanh thu phát triển trừ tổng chi phí phát triển, đã quy về hiện giá, trong đó chi phí có cả lợi nhuận hợp lý của nhà đầu tư.
Khi nào dùng thặng dư?
Khi không đủ điều kiện áp dụng phương pháp so sánh và phương pháp thu nhập nhưng ước tính được doanh thu và chi phí phát triển của dự án (Điều 158 Luật Đất đai).
Hệ số K là gì?
Là hệ số điều chỉnh giá đất do Ủy ban nhân dân cấp tỉnh ban hành, áp dụng từ 01/01 hằng năm, nhân với giá trong bảng giá đất (Nghị quyết 254/2025/QH15, Điều 8).
Ai quyết định tỷ lệ bán hàng, chi phí kinh doanh và lợi nhuận?
Ủy ban nhân dân cấp tỉnh quy định cụ thể theo nhóm dự án. Khi tỉnh chưa quy định, dùng số liệu của ba dự án gần nhất hoặc do tổ chức định giá đề xuất để Hội đồng quyết định.
Chi phí bồi thường có tính vào chi phí phát triển không?
Không. Chi phí bồi thường, hỗ trợ, tái định cư theo phương án đã duyệt không nằm trong tổng chi phí phát triển.
Bài này có phải tư vấn pháp lý không?
Không. Bài viết từ góc nhìn nhà đầu tư và người làm mô hình.
Nguồn tham khảo
Bước tiếp theo
CREFIC Academy đang mở danh sách chờ. Khóa học dạy bạn dựng cả mô hình thặng dư và kiểm tra từng đầu vào của nó trong bối cảnh pháp lý Việt Nam.
Trong dự án bạn đang làm, giá đất đang được tính theo đường nào?
Muốn học cách làm này trên deal thật?
CREFIC Academy là khóa học tiếng Việt về phân tích đầu tư bất động sản thương mại. Để lại email, chúng tôi sẽ báo bạn khi mở đăng ký.
Vào danh sách chờ Academy