Equity IRR là gì? Equity IRR là tỷ suất hoàn vốn nội bộ tính trên dòng tiền của nhà đầu tư vốn chủ sở hữu, sau khi đã trả lãi và gốc vay. Con số này cho biết tiền của bạn, chứ không phải tiền của dự án, sinh lời bao nhiêu mỗi năm.
Và trong phần lớn mô hình tôi được xem ở Việt Nam, nó đẹp hơn thực tế.
- Equity IRR là tỷ suất hoàn vốn nội bộ trên dòng tiền của vốn chủ sở hữu, sau khi trả lãi và gốc vay.
- IRR ảo đúng về phép tính nhưng sai về giả định: giá tăng quá đều, bán quá nhanh, thiếu chi phí vốn, xây không trễ, không có kịch bản xấu thật.
- Trong ví dụ giả định, chỉ bán chậm 6 tháng đã kéo IRR từ 25,1% xuống 21,2% mà bội số vẫn 2,00x.
Equity IRR là gì, và khác Project IRR ở đâu?
Project IRR (còn gọi là unlevered IRR) tính trên toàn bộ dòng tiền của dự án, chưa kể nợ. Nó trả lời câu hỏi: bản thân dự án này có tốt không?
Equity IRR (levered IRR) chỉ tính phần tiền chủ đầu tư và nhà đầu tư góp vào, đã trừ lãi vay, gốc vay và phí vay. Nó trả lời câu hỏi khác: sau khi dùng đòn bẩy, người bỏ vốn được bao nhiêu?
Hai con số này luôn lệch nhau. Nếu dự án sinh lời cao hơn lãi vay, vay thêm sẽ đẩy Equity IRR lên. Nếu dự án trễ tiến độ hoặc bán chậm, đòn bẩy làm nó rơi nhanh hơn Project IRR. Vì vậy một Equity IRR cao chưa nói lên dự án tốt. Nó chỉ nói lên rằng giả định và cấu trúc vốn đang thuận lợi.
IRR ảo là gì?
IRR ảo là con số IRR đúng về phép tính nhưng sai về giả định. Excel không bao giờ báo lỗi, vì công thức vẫn chạy đúng. Người làm mô hình thường không cố ý. Chỗ lệch nằm ở cách đặt giả định ngay từ đầu.
Có 5 chỗ tôi hay thấy bị thổi.
Giá bán tăng quá đều và quá cao. Mô hình cho giá tăng 8 đến 10% mỗi năm, liên tục 5 đến 7 năm, không có dữ liệu so sánh. Hãy hỏi dữ liệu nào chứng minh mức tăng đó, trong đúng khu vực và đúng phân khúc của dự án.
Tiến độ bán hàng (absorption) như trong mơ. Có mô hình bán hết 80 đến 90% sản phẩm trong 12 đến 18 tháng trước khi bàn giao. Thực tế, tốc độ bán phụ thuộc vào pháp lý, tiến độ xây dựng và thanh khoản thị trường. Không ai kiểm soát được cả ba.
Chi phí vốn bị giấu hoặc bị thiếu. Lãi vay thường được tính trên khoản vay ngân hàng. Nhưng vốn chủ sở hữu, nhất là vốn huy động từ nhà đầu tư, cũng có chi phí cơ hội. Bỏ qua nó thì IRR bị phóng đại.
Tiến độ xây dựng quá trơn tru. Không có tháng nào trễ pháp lý, trễ giải phóng mặt bằng hay trễ nghiệm thu. Mỗi tháng trễ là vốn nằm đọng thêm, và IRR rơi nhanh hơn người ta nghĩ.
Không có kịch bản xấu thật. Base case đã là kịch bản tốt nhất. Downside case chỉ giảm giá bán 5% và giữ nguyên mọi thứ còn lại. Trong đời thật, giá giảm thường đi kèm bán chậm và trễ tiến độ, và cả ba xảy ra cùng lúc.
Một ví dụ: 28% xuống 14%
Tôi từng review một mô hình hiển thị Equity IRR 28%.
Tôi chỉnh ba thứ. Kéo dài thời gian bán thêm 6 tháng. Đưa mức tăng giá về gần với thực tế. Thêm chi phí vốn chủ sở hữu vào mô hình.
IRR còn 14%.
Cùng một mảnh đất, cùng một sản phẩm. Chỉ khác cách đặt giả định.
Ví dụ: IRR rơi thế nào khi giả định thật hơn
Một dự án phát triển giả định, đơn vị tỷ đồng. Vốn chủ sở hữu bỏ ra 60 ở năm 0 và 40 ở năm 1. Doanh thu bán 100 ở năm 3 và 100 ở năm 4. Tổng bỏ ra 100, tổng thu 200.
| Kịch bản | IRR | Bội số | Lãi | NPV ở 12% |
|---|---|---|---|---|
| Ban đầu | 25,1% | 2,00x | 100,0 | 39,0 |
| Bán chậm 6 tháng | 21,2% | 2,00x | 100,0 | 31,6 |
| Cộng giá bán thấp hơn 7% | 18,8% | 1,86x | 86,0 | 22,7 |
| Cộng chi phí cao hơn 5% | 17,2% | 1,77x | 81,0 | 17,9 |
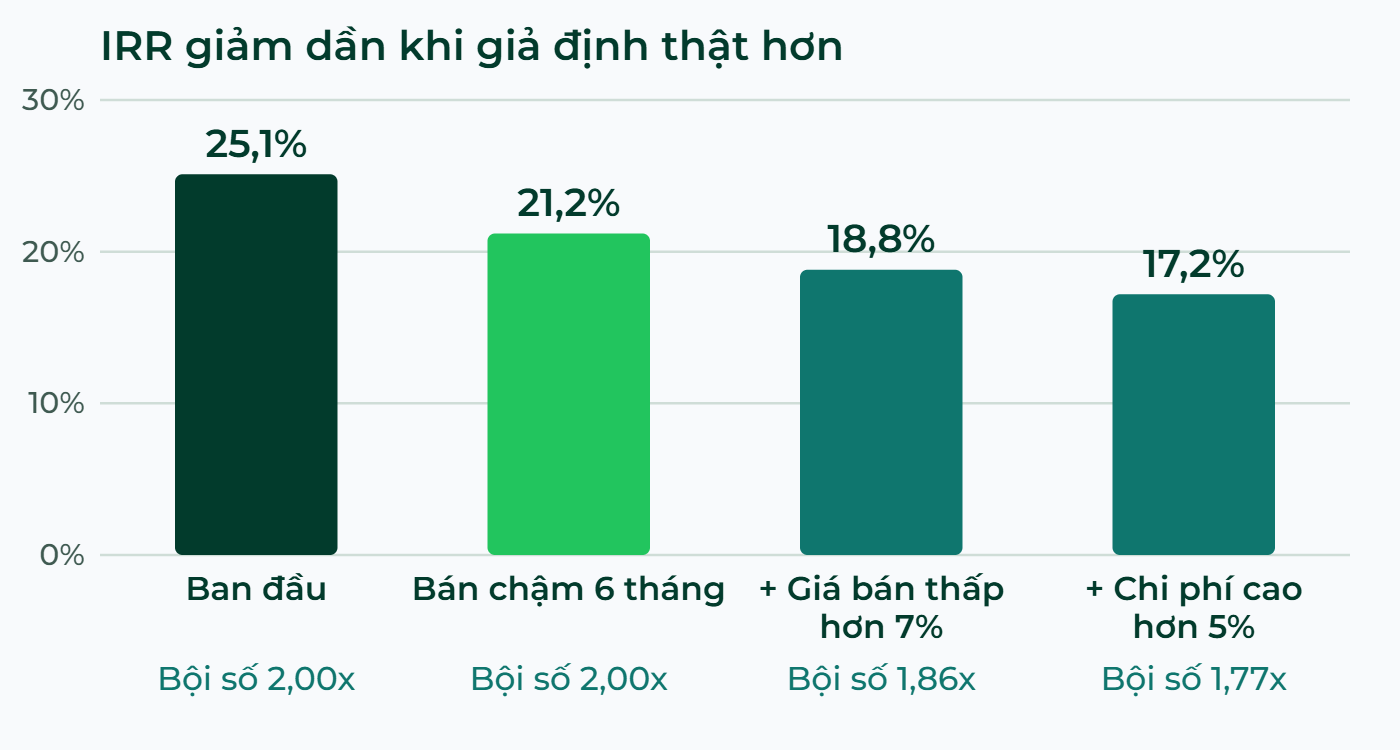
Ba điều đáng nhìn. Một, chỉ bán chậm 6 tháng, IRR đã giảm từ 25,1% xuống 21,2% nhưng bội số vẫn là 2,00x. Đó là lý do IRR giấu rủi ro về thời gian và bội số thì giấu thời gian nắm giữ. Hai, ba điều chỉnh nhỏ cộng lại kéo IRR xuống 17,2%, giảm hơn một phần ba so với ban đầu. Ba, NPV ở 12% giảm từ 39,0 xuống 17,9, vẫn dương nhưng mỏng đi nhiều.
Đây là phiên bản thu nhỏ của điều tôi thấy trong một mô hình thật: IRR hiển thị 28% còn 14% sau khi chỉnh ba giả định.
Tính NPV và IRR của dự án
NPV là tổng các dòng tiền quy về hiện giá bằng một tỷ lệ chiết khấu bạn chọn, thường là chi phí vốn hoặc mức lợi nhuận tối thiểu bạn đòi hỏi. NPV dương nghĩa là dự án sinh lời cao hơn mức đòi hỏi đó.
IRR là tỷ lệ chiết khấu làm NPV bằng 0. Nói cách khác, đó là mức lợi suất mà dòng tiền của dự án thực sự cho.
Trong Excel, dùng XNPV và XIRR khi dòng tiền có ngày cụ thể và không đều kỳ, như hầu hết dự án phát triển. NPV cho biết giá trị tuyệt đối còn lại sau khi trả mức đòi hỏi. IRR cho biết tỷ suất. Nên xem cả hai, cùng với bội số.
Kiểm tra trong 15 phút
Bạn không cần dựng lại mô hình để biết IRR có ảo hay không. Hãy làm theo thứ tự này:
- Tìm ô giả định tăng giá bán và tự hỏi: số này lấy từ đâu?
- Cho tiến độ bán chậm đi 6 tháng, giữ nguyên mọi thứ khác. Xem IRR rơi bao nhiêu.
- Cộng thêm 6 tháng trễ xây dựng. Xem IRR rơi tiếp bao nhiêu.
- Kiểm tra mô hình có tính chi phí vốn chủ sở hữu ở đâu không.
- Đặt ba kịch bản xấu cùng lúc, đừng chạy từng cái một.
Nếu IRR rơi hơn một nửa sau bước 2 và 3, mô hình đang sống nhờ giả định, không nhờ dự án.
Một lưu ý nữa về Hurdle IRR: ngưỡng bạn đặt để chấp nhận một deal nên so với chi phí vốn thật của mình ở thời điểm hiện tại, không so với con số cũ từ vài năm trước.
Nhìn IRR cùng với những chỉ số khác
Đầu sự nghiệp, tôi đánh giá deal bằng một con số duy nhất là IRR. Điều tôi bỏ sót là mỗi chỉ số cho thấy một rủi ro khác nhau. IRR giấu rủi ro về thời gian. Equity multiple cho biết tổng tiền thực sự quay về. DSCR cho biết dòng tiền có đủ trả nợ mà không bị siết hay không. Yield on cost cho biết lợi suất khi dự án đã ổn định.
Một con số cho bạn cảm giác tự tin. Bốn con số cho bạn sự rõ ràng.
Muốn xem IRR nằm ở đâu trong cả bộ máy, đọc thêm về kiến trúc các tab của một mô hình tài chính dự án và cách CREFIC làm tư vấn đầu tư bất động sản.
Câu hỏi thường gặp
Equity IRR là gì?
Là tỷ suất hoàn vốn nội bộ trên dòng tiền của nhà đầu tư vốn chủ sở hữu, sau khi đã trả lãi và gốc vay.
Equity IRR khác Project IRR thế nào?
Project IRR tính trên dòng tiền của cả dự án trước nợ. Equity IRR chỉ tính phần vốn chủ sở hữu sau nợ. Có đòn bẩy, hai con số lệch nhau.
Hurdle IRR là gì và đặt ở mức nào?
Là ngưỡng IRR tối thiểu bạn đòi hỏi để chấp nhận một deal. Nó nên so với chi phí vốn thật của bạn ở thời điểm hiện tại, không so với một con số cũ. Bài này không nêu mức cụ thể vì nó phụ thuộc nhà đầu tư và loại tài sản.
IRR cao có chắc là deal tốt không?
Không. IRR có thể cao nhờ giả định lạc quan hoặc chỉ vì thời gian ngắn, trong khi bội số vốn thấp. Hãy xem cùng bội số vốn, DSCR và yield on cost.
Khi nào dùng XIRR thay vì IRR?
Khi dòng tiền có ngày cụ thể và không đều kỳ. XIRR dùng ngày thực tế, IRR giả định các kỳ đều nhau.
Nguồn tham khảo
Bước tiếp theo
Nếu bạn đang tự dựng mô hình tài chính cho dự án và chưa chắc logic bên trong có đúng không, CREFIC Academy đang mở danh sách chờ. Khóa học đi qua toàn bộ quy trình một deal CRE thật, từ tìm deal đến thoái vốn, kèm bộ template đã qua thực chiến.
Còn bạn, trong các mô hình bạn từng xem, giả định nào hay bị đặt đẹp nhất?
Muốn học cách làm này trên deal thật?
CREFIC Academy là khóa học tiếng Việt về phân tích đầu tư bất động sản thương mại. Để lại email, chúng tôi sẽ báo bạn khi mở đăng ký.
Vào danh sách chờ Academy